La capacidad de las redes eléctricas, el almacenamiento y los recursos de flexibilidad condicionarán el ritmo de la electrificación y la integración de nueva generación renovable hasta 2050. Esta es una de las principales conclusiones del informe ‘Global Energy Perspective 2026’, de McKinsey & Company, que analiza la evolución del sistema energético mundial desde tres perspectivas interrelacionadas: asequibilidad, seguridad de suministro y descarbonización. El documento advierte de que el abaratamiento de la generación renovable debe acompañarse de las infraestructuras necesarias para convertirla en suministro disponible y fiable.
El estudio describe una expansión energética en la que las nuevas tecnologías bajas en carbono conviven con el crecimiento de los combustibles fósiles. En 2025, la demanda energética mundial aumentó un 2,7%, con incrementos simultáneos del petróleo, el gas, el carbón y las renovables.
Publicado en septiembre de 2026, el informe presenta cinco escenarios hasta 2050, sin asignarles probabilidades. Los plantea como herramientas para evaluar inversiones y riesgos, sin atribuirles carácter predictivo.
Redes eléctricas y costes de integración de las renovables
La disponibilidad de infraestructura limita el avance de la electrificación. Según el documento, planificar, tramitar y completar nuevas redes puede requerir entre cinco y quince años, mientras que adquirir equipos críticos, como cables y grandes transformadores, puede prolongarse entre dos y cuatro años. Estos plazos exigen coordinar las inversiones en generación, conexiones, almacenamiento y capacidad de respaldo.
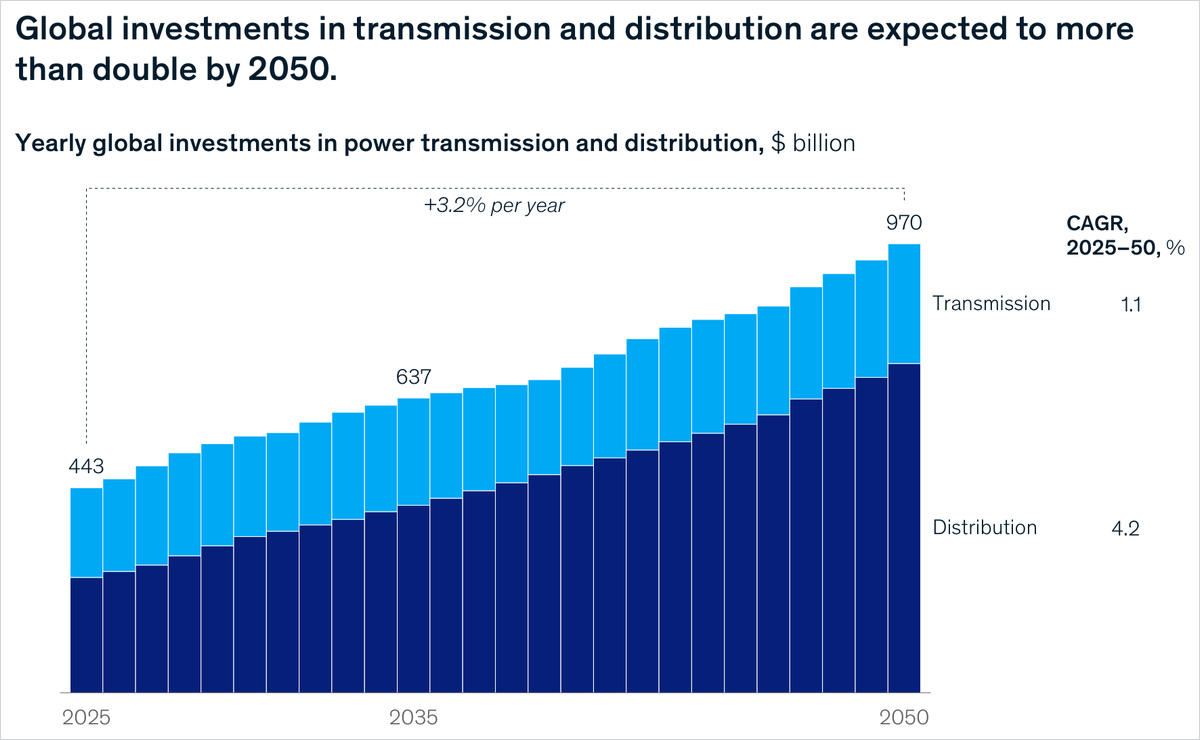
La inversión mundial anual en transporte y distribución de electricidad pasaría de 443.000 millones de dólares en 2025 a 970.000 millones en 2050, con un crecimiento medio del 3,2% anual. La inversión en distribución registraría el mayor crecimiento, con una tasa anual compuesta del 4,2%, frente al 1,1% del transporte durante ese periodo, excluyendo la inflación.
McKinsey señala que la solar fotovoltaica a gran escala y la eólica terrestre ya presentan los menores costes nivelados de nueva generación sin respaldo en muchos de los principales mercados. Sin embargo, a la generación deben añadirse redes, almacenamiento, recursos de equilibrio y capacidad disponible cuando la producción renovable resulta insuficiente.
Así, una generación más barata puede coexistir con mayores costes totales del sistema eléctrico. Su repercusión sobre los consumidores depende del mix de generación, de la configuración de la red y de las decisiones regulatorias sobre recuperación y reparto de costes.
Asequibilidad y gestión de la demanda eléctrica
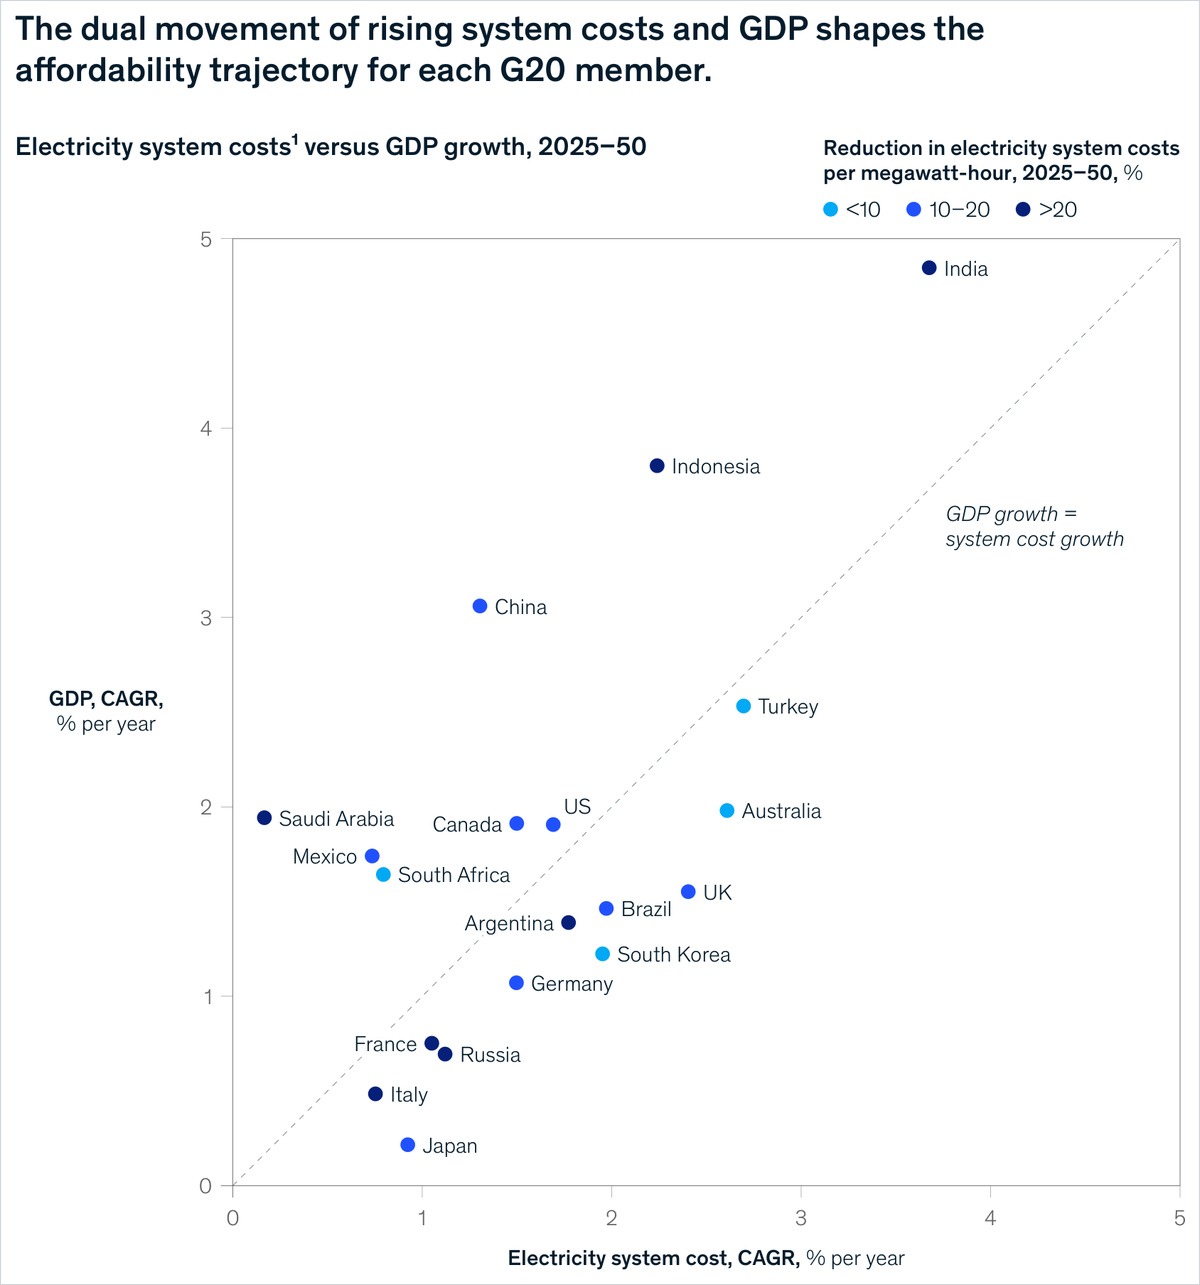
El informe compara el crecimiento previsto del PIB y de los costes del sistema eléctrico hasta 2050. En economías como China e India, el crecimiento económico superaría al de estos costes; en otras, como Francia, Alemania o Reino Unido, podría producirse la evolución contraria. En estas últimas, el debate se centra en repartir los costes entre hogares, industria, contribuyentes y presupuestos públicos.
El documento también recoge la excepción ibérica aplicada en España y Portugal como ejemplo de intervención sobre el diseño del mercado para reducir la transmisión de los elevados precios del gas al mercado mayorista eléctrico.
Ante los largos plazos de construcción de redes y capacidad firme, la gestión de la demanda puede aportar flexibilidad. Para Europa, el informe señala que las necesidades de flexibilidad podrían aumentar un 50% hacia 2030. Al mismo tiempo, recoge que más del 70% de los hogares de la Unión Europea carece de contratos con precios dinámicos y que persisten barreras a la participación de la respuesta de la demanda. McKinsey identifica como reto que esa flexibilidad tenga un valor económico suficiente para los agentes que la proporcionan, mediante señales e ingresos capaces de movilizar inversiones y participación.
Centros de datos e inteligencia artificial
En el escenario base, Continued Momentum, la demanda eléctrica de los centros de datos aumentaría a una tasa anual compuesta del 24% entre 2025 y 2030, prácticamente triplicándose durante ese periodo.
El crecimiento posterior a 2030 presenta mayor incertidumbre. Dependerá de la rentabilidad de las aplicaciones de inteligencia artificial, del ritmo de construcción de centros de datos y de las mejoras de eficiencia de chips, modelos y operaciones. La disponibilidad local de conexiones y suministro también condicionará dónde puede materializarse esa demanda.
El informe examina asimismo aplicaciones de IA para mejorar las previsiones y el despacho, el mantenimiento de activos, la planificación de cadenas de suministro y la gestión de congestiones. Estas herramientas podrían reducir costes, acortar plazos y mejorar la utilización de los activos energéticos.
Seguridad de suministro y dependencia de equipos
El informe utiliza las crisis energéticas para mostrar la exposición del sistema a dependencias físicas. En el estrecho de Ormuz, recoge una caída de los tránsitos de buques superior al 90%. En el momento de mayor afectación, la interrupción dejó fuera del mercado cerca del 25% del comercio marítimo de petróleo y el 19% del suministro de gas natural licuado, incluso tras los desvíos parciales mediante oleoductos.
La electrificación modifica esas dependencias. Junto al suministro de combustibles, adquieren importancia los equipos de red, las baterías, los semiconductores y los minerales críticos. El informe recoge que China concentra aproximadamente el 80% de la producción mundial de módulos solares y el 75% de la capacidad de fabricación de celdas de baterías.
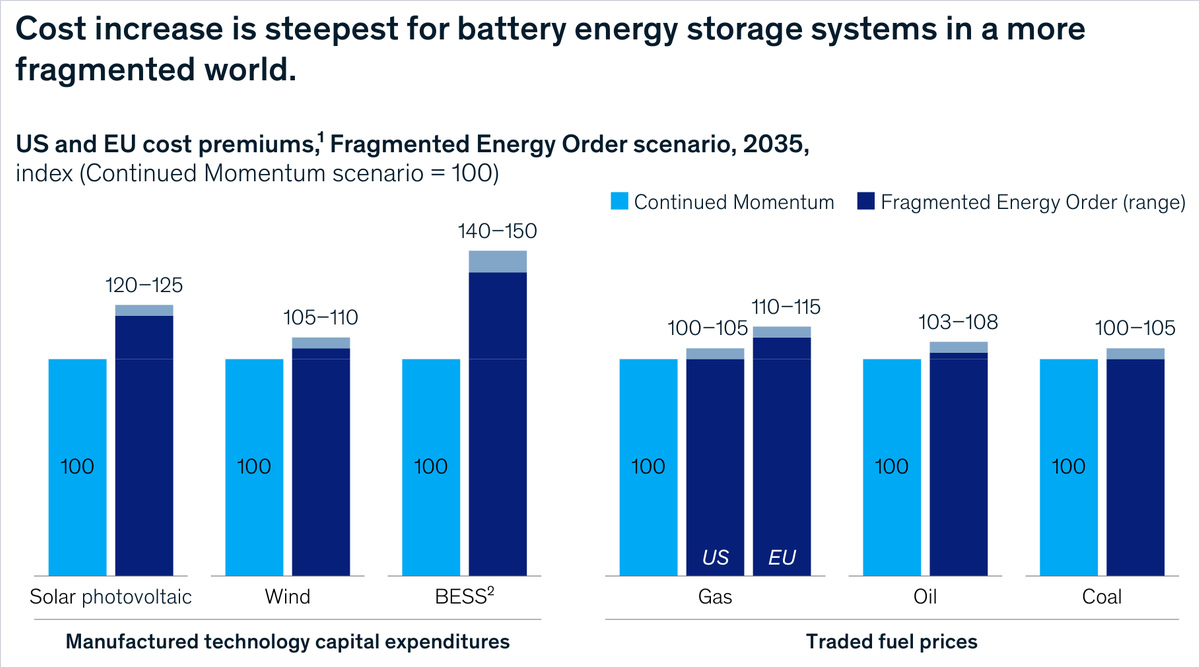
En Fragmented Energy Order, reconstruir determinadas cadenas fuera de China elevaría los costes de inversión en solar fotovoltaica entre un 20% y un 25%, y en almacenamiento con baterías entre un 40% y un 50%, en Estados Unidos y la Unión Europea. Son estimaciones para 2035 frente al escenario base, cinco años después de una hipotética fragmentación en 2030 y tras una primera adaptación de las cadenas de suministro.
Cinco escenarios de evolución del sistema energético
Continued Momentum constituye el escenario base. En él, el PIB mundial crece una media del 2,2% anual y la electricidad aumenta su participación en el consumo final desde el 22% en 2025 hasta el 32% en 2050. El despliegue de redes continúa, aunque acumula un retraso de entre tres y cinco años respecto al de generación en la mayoría de los principales mercados.
Los otros cuatro escenarios combinan distintos supuestos económicos, tecnológicos y comerciales. El informe aclara que no cuentan con conjuntos de datos cuantitativos independientes equivalentes a los disponibles para los escenarios históricos.
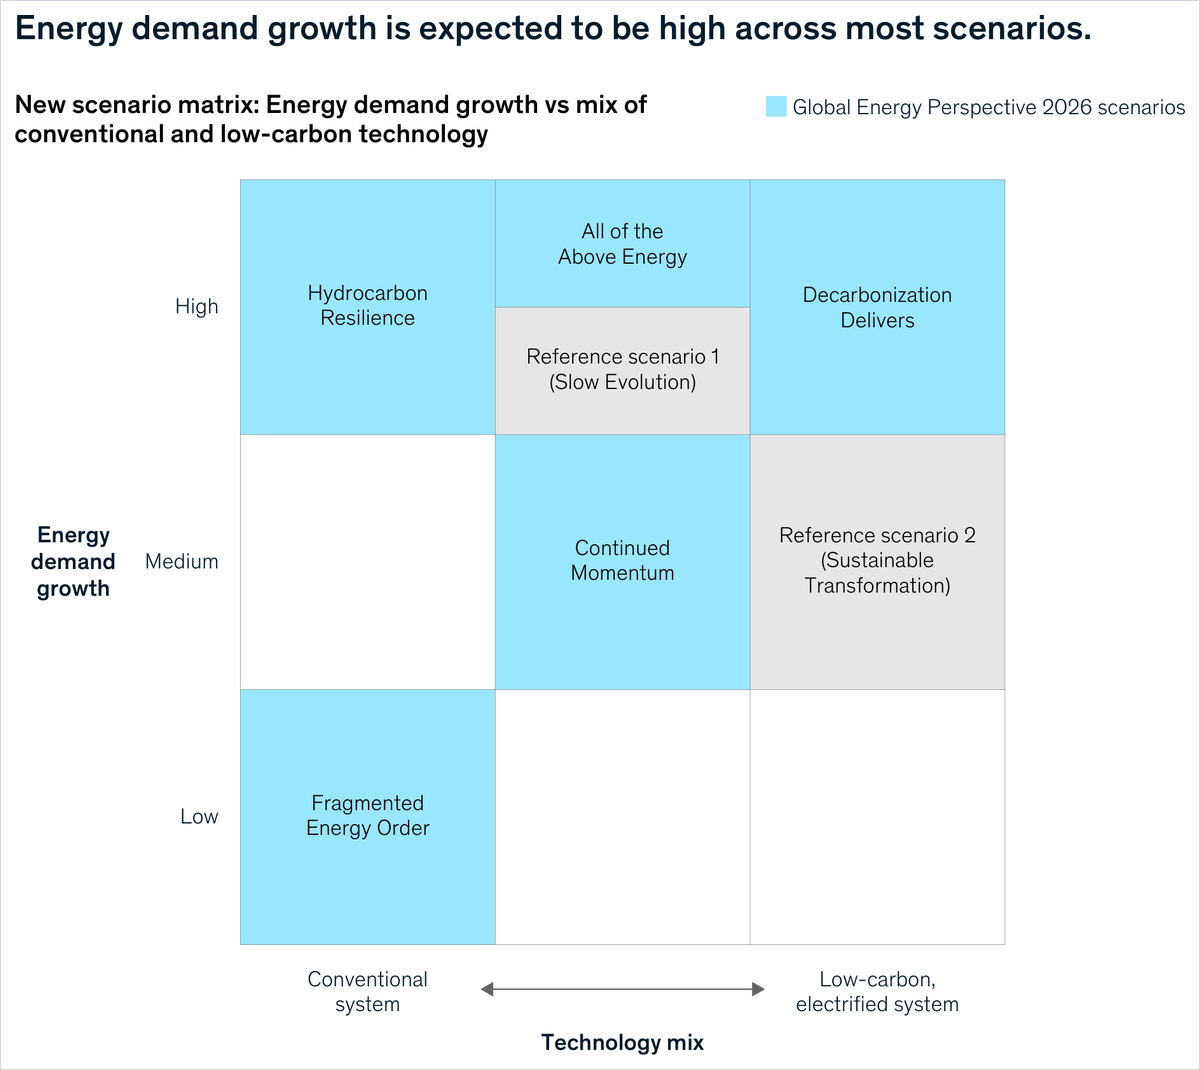
Hydrocarbon Resilience contempla una mayor dependencia fósil, con una demanda de petróleo próxima a 130 millones de barriles diarios en 2035. Fragmented Energy Order plantea bloques comerciales, menor crecimiento y encarecimiento de determinadas inversiones. All of the Above Energy desarrolla simultáneamente combustibles fósiles, renovables y nuclear para atender la demanda y ofrecer suministro fiable.
Decarbonization Delivers acelera las tecnologías bajas en carbono. Entre sus supuestos figuran un coste nivelado de generación solar inferior a 20 dólares/MWh, almacenamiento con baterías inferior a 50 dólares/kWh y un acercamiento del hidrógeno verde a la paridad de costes antes de 2030. Las adiciones netas de capacidad nuclear promediarían 40 GW anuales durante 2025–2050, frente a 18 GW en el escenario base, con inversiones simultáneas en redes, almacenamiento y gestión del sistema.
Emisiones y decisiones de inversión hasta 2050
Las emisiones mundiales de gases de efecto invernadero previstas para 2050 oscilan entre unos 39.000 millones de toneladas de CO₂ equivalente en Decarbonization Delivers y 66.000 millones en Hydrocarbon Resilience. Continued Momentum se sitúa en torno a 43.000 millones.
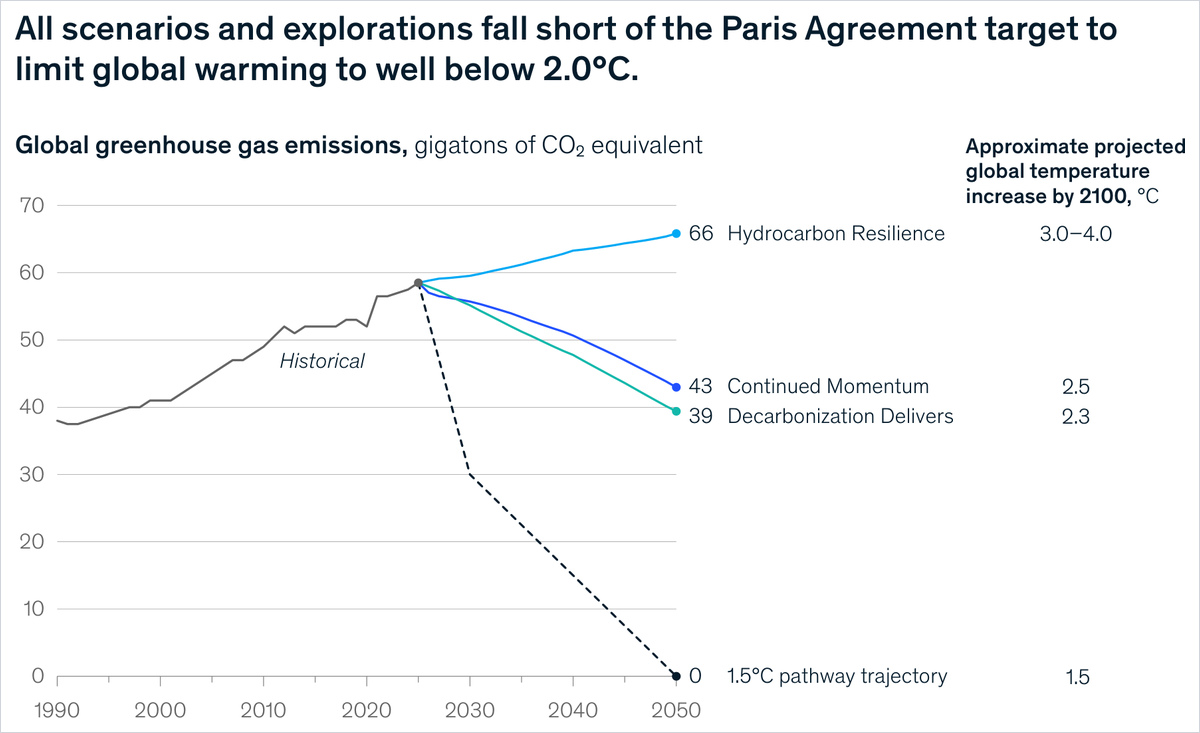
Incluso Decarbonization Delivers presenta un calentamiento estimado de aproximadamente 2,3 °C en 2100, frente a unos 2,5 °C en el escenario base. El informe advierte de que las trayectorias analizadas siguen siendo insuficientes para cumplir los objetivos climáticos del Acuerdo de París.
McKinsey propone vincular los escenarios a señales que permitan revisar las inversiones: pausar el despliegue renovable ante restricciones de conexión, acelerar almacenamiento o capacidad firme si la demanda de los centros de datos supera lo previsto y reasignar capital cuando cambian las condiciones de suministro.